


量化策略回测中的“未来函数”陷阱:如何保证结果的真实性?
发布时间:2026-4-22 13:32阅读:347
 问一问
 从业认证|
从业4年
很多量化新手的回测曲线看起来“完美无瑕”,年化收益惊人,但一进实盘就亏损。这极有可能是落入了“未来函数”的陷阱。所谓未来函数,是指在计算买入逻辑时,使用了“尚未发生的已知信息”。
常见的未来函数场景包括: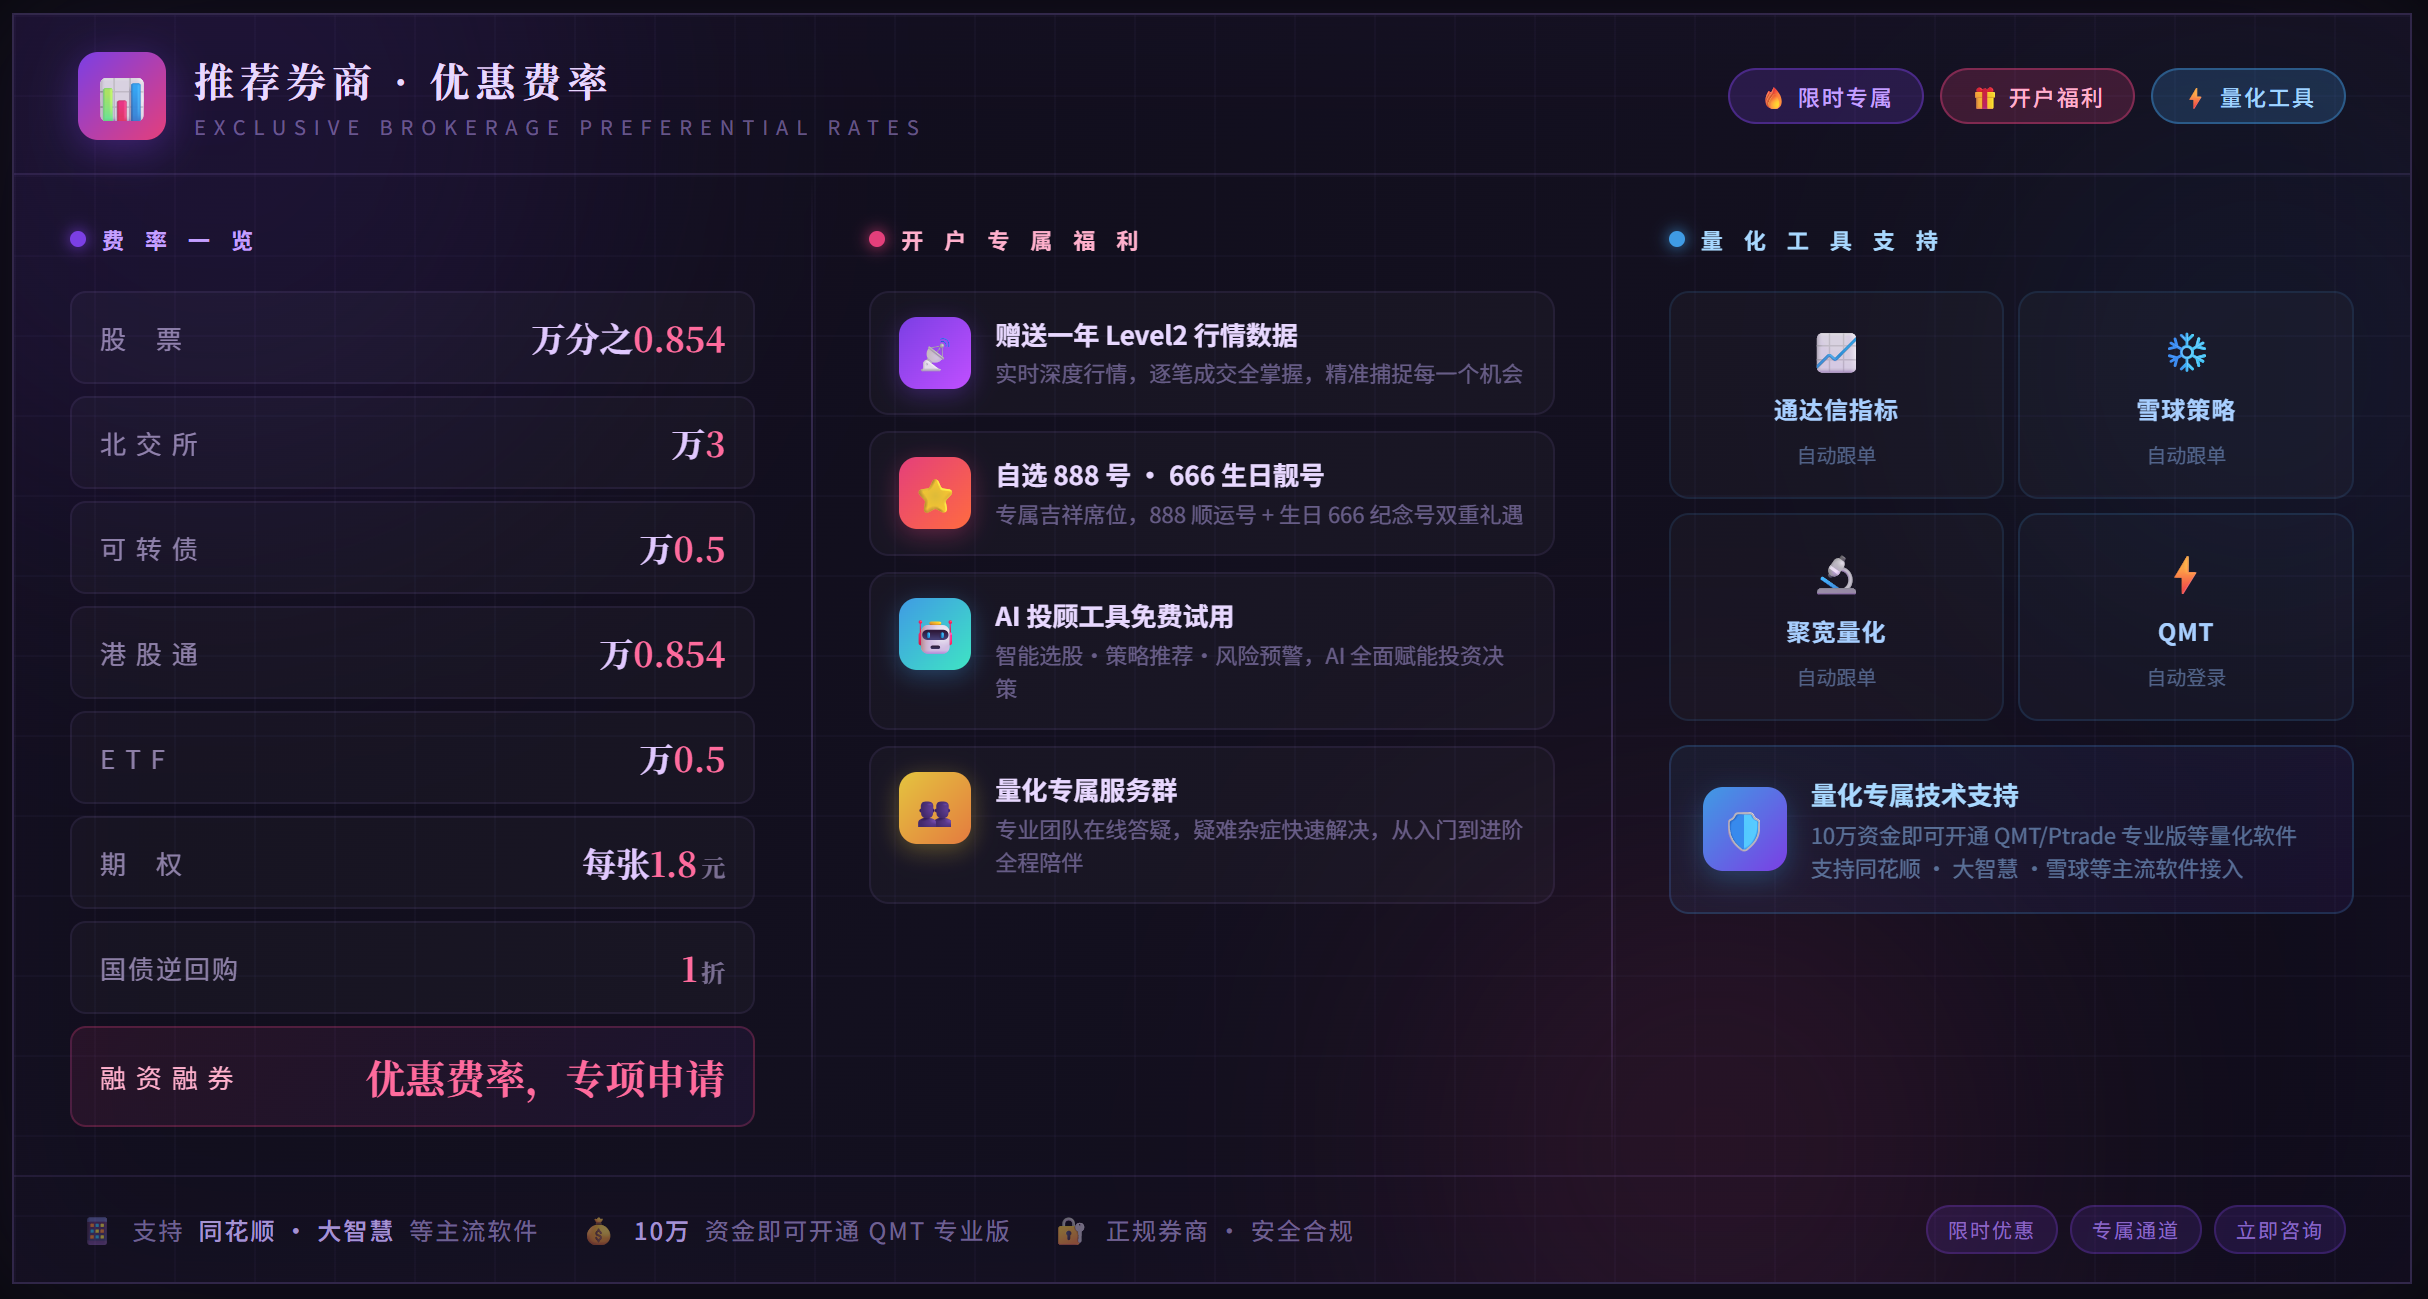
1. 使用收盘价判断买入:在回测脚本中,利用当天的最高价或收盘价作为选股条件,但在实盘中,这些数据在买入那一刻是不可能预知的。
2. 复权数据处理不当:回测时使用了后复权的价格,但在下单逻辑里套用了非复权的涨幅阈值。
3. 财务报表发布日偏移:认为报表里的利润增加是发生在季末,而实际上该数据在财报发布日才被市场获知。
客观而言,防范未来函数的最好办法是使用像QMT这样结构严谨的系统。QMT的回测引擎强制要求数据的时间戳对齐,并在调用xtdata获取历史行情时,提供了详细的除权因子管理接口。
为了让投资者拥有更可靠的投研环境,国金证券为10万资产以上的用户提供QMT正式版权限,并针对量化新客提供Tushare数据优惠支持及聚宽跟单工具。新开户用户还可申请惊喜费率、自选靓号及一年L2行情。国金证券的专属客户经理会提供专业的回测逻辑指导,帮助投资者排查脚本中的逻辑隐患,让回测净值曲线真正具备实战参考价值。
温馨提示:投资有风险,选择需谨慎。

小李经理
证券经理
上市券商,融资利率5.0,etf万0.5,佣金低至成本价!
 当前我在线
最快30秒解答
 关于【策略回测】我们准备了详细的专题解读,全部要点覆盖,更有顾问1对1为你专属讲解。
 点击微信,一键关注
文章很精彩?转发给需要的朋友吧 
 分享该文章
版权及免责声明:本文内容由入驻叩富问财的作者自发贡献,该文观点仅代表作者本人,与本网站立场无关,不对您构成任何投资建议。用户应基于自己的独立判断,自行决策投资行为并承担全部风险。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容,请发送邮件至kf@cofool.com 举报,一经查实,本站将立刻删除。
推荐相关阅读
怎么避免量化策略的未来函数问题?

 533
要规避量化策略的未来函数问题,可以从策略回测设计和信号验证两个层面入手,通过规范的策略编写和回测流程降低踩坑概率。排查量化策略是否存在未来函数的核心流程:1.编写策略时固定回测使用的数据源,仅使...
533
期货量化策略回测需要注意哪些陷阱?
 212
第一部分:期货量化策略回测要注意数据偏差、过度优化、忽略滑点等陷阱,别用历史数据过度拟合。第二部分:若想了解具体避坑的实操方法,可点头像联系我,江经理专业帮你拆解细节,杜绝套路。
212
策略回测中误用到“未来函数”难发现,天勤怎么避免“回测数据作弊”?
 1027
未来函数易致“回测虚高实盘亏”,天勤通过“实时检测+源头拦截+结果验证”杜绝作弊,回测真实性提升90%。1、未来函数实时扫描:回测时自动检测“引用未来数据的函数(如收盘价预测/未公布数据调用)”...
1027
量化交易的回测会不会有未来函数的问题?券商提供的回测工具会不会自动规避未来函数,保证回测的准确性?
299
量化交易回测是有可能出现未来函数问题的,并不是所有回测都会自带这个问题,但如果参数设置或者逻辑编写不合理就会出现。正规券商提供的回测工具,一般都会从底层设置规避常见的未来函数问题,但不能做到百分...
299
量化交易回测中的“未来函数”陷阱与规避技巧
 487
“未来函数”是量化交易回测中最隐蔽、也是最具杀伤力的陷阱之一。所谓未来函数,是指在策略回测的某个时间点,引用了该时间点之后才产生的数据。这会导致回测净值曲线异常完美,但实盘时却一塌糊涂。一个典型的例子是在计算今日卖出逻辑时,引用了今日的“收盘价”。在回测中,系统已经知道了全天的走势,所以能准确地在最高点附近卖出;但在实盘交易中,上午十点你根本无法得知下午三点的收盘价。另一种常见情况是数据重绘,某些指标在收盘后会根据全天数据重新修正之前的数值,这种“事后诸葛亮”的数据...
487
为什么你的回测结果不可信?未来函数的识别与剔除
505
在量化开发的初级阶段,许多投资者会遇到“回测净值翻倍,实盘一动就亏”的尴尬局面。到 2026 年,虽然回测工具已非常先进,但“未来函数”依然是导致策略失效的第一大诱因。客观识别逻辑漏洞,是量化策略走向成熟的必经之路。什么是未来函数?未来函数是指策略在逻辑判定时,使用了“尚未发生的未来信息”。常见案例:以“当日收盘价”在“当日盘中”进行买入条件判定。在回测中,系统可以预知下午 3 点的收盘价,但在实盘的上午 10 点,这个价格根本不存在。ZIG指标陷阱:之字形指标会自动根据后续的高低点重...
505


TA的文章
全部>
TA的回答
全部>
优选券商
更多>


热点推荐
-
2026年券商APP月活榜:8家券商座次怎么排?选APP该看的3件事
 2026-10-12 16:05
-
2026年可转债投资攻略:【可转债专题】帮你从入门到实操一站式搞定
2026-10-12 16:05
-
银证转账失败是什么原因?这4种情况最常见
2026-10-12 16:05


