
每月工资6500元,信用卡欠款2万(年利率18%),资产配置核心建议先还款还是先储蓄?
还有疑问,立即追问>

各类利率一览表 还款计划表 资产配置

每月工资6500元,信用卡欠款2万(年利率18%),资产配置核心建议先还款还是先储蓄?

叩富问财 浏览:1363 人 分享分享

共1个回答
身份认证| 入驻1年

首发回答

您好,每月6500元工资,信用卡欠2万(年利率18%),核心建议“先集中火力还信用卡,再谈储蓄”!18%的利率相当于“每天被薅走5块钱利息”,比存银行或投资赚的收益高太多,优先还款能省下大笔利息,等还清后再存钱才更划算。

高息负债是“财务黑洞”,必须优先堵住
信用卡年利率18%,2万欠款每月利息约300元(2万×18%÷12),一年白交3600元利息!而普通储蓄利率不到2%,投资收益也难稳定超过10%(尤其新手)。若先存钱,利息可能连信用卡利息的零头都抵不上,相当于“赚的钱全填了债务窟窿”,越存越亏。
制定“强制还款+最低生活”计划
每月6500元,建议拿出5000元还信用卡(10个月还清),剩下1500元覆盖房租、吃饭等必要开支(暂时戒掉非必要消费,如聚餐、买新衣服)。若还款压力大,可申请信用卡分期(选12期,年利率约10%-15%,比直接欠着划算),但别用最低还款(利息按全额计,更坑)。还清后,再每月存3000元(工资的50%),半年就能攒1.8万,财务更轻松。
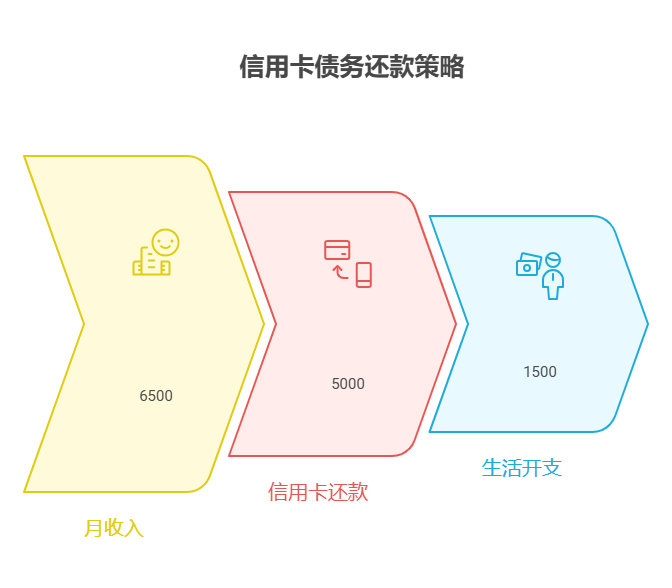
每月工资6500元,信用卡欠款2万(年利率18%),资产配置核心建议先还款还是先储蓄?

高息信用卡欠款就像“财务烫手山芋”,不先解决,存再多钱都是给银行打工!每月6500元,优先还2万欠款,10个月就能“上岸”,之后存钱速度直接翻倍。我公司名列行业前列,专注个人债务规划8年,能帮新手算“最优还款方案+省息技巧”,还能教“还清后如何科学储蓄”。想尽快摆脱债务压力?欢迎右上角关注,领《信用卡还款避坑指南》,手把手教您“省钱又省心”!

赞 关注 分享
踩
发布于2025-7-25 18:03

还有疑问?看看专业认证经理怎么说

小太阳王经理:
优先偿还高息信用卡欠款,避免利息持续累积增加还款压力
小黄顾问:
可梳理每月收支结余,预留应急资金后按比例分摊还款与储蓄额度

14名擅长【资产配置】的认证经理当前在线>
   1637位专业经理在线
问题没解决?12353人选择一键咨询
99%用户选择 快速提问
其他类似问题
每月工资5500元,房租1800元,想每月存1500元,资产配置核心觉得生活开支控制在多少合理?
你好,每月工资5500元,房租1800元、想存1500元,资产配置核心是“生活开支控制在2200元以内才合理”:工资(5500)-房租(1800)-储蓄(1500)=2200元,这22...
资深刘经理 3744
每月工资9000元,想拿出1500元定投股票型基金,资产配置核心觉得比例合适吗?
你好!每月工资9000元拿1500元定投股票型基金,这个比例挺合适的,大概占月收入的16.7%,既不会过多影响日常开支,又能通过定投长期积累收益,很契合资产配置里“适度进取”的思路。[...
资深刘经理 3372
每月工资到手后,先做工资理财还是先还负债?怎么规划更合理?
您好!每月工资到手后,先理财还是先还负债,需要结合负债利率、应急资金需求及理财目标综合规划,核心原则是“先控风险,再平衡收益”。首先,务必先预留3-6个月的生活费作为应急资金,可放在流...
基金程老师 1167
每月工资到手就花光,还欠着信用卡账单,想年底存下 1 万元,年轻人不懂理财,月光族在这种场景下怎么开始学习资产配置?​
你好,月光族这种情况可以从先控制支出、还清信用卡开始,再用存下的钱慢慢学资产配置,一步步来更稳妥。[图片1]月光族入门资产配置的步骤1.先梳理收支,减少不必要消费:月光族首先要知道钱花...
资深刘经理 1103
每月工资7000元,想给父母每月寄1000元,自己存2000元,剩下的4000元生活,资产配置核心觉得这样的分配合理吗?
您好,每月工资7000元,给父母寄1000元、自己存2000元、剩下4000元生活,从资产配置核心角度看,这种分配有一定合理性,体现了对父母的赡养、自身的储蓄规划以及生活保障,但具体合...
资深刘经理 1631
每月工资3000元,怎么进行工资理财?有什么好方案?
行业数据显示,国内月薪3000-5000元的年轻工薪群体中,超六成存在"月光"或"理财无门"的问题,2026年资管新规落地后,小额工薪理财越来越注重低门槛、低成本的专业化服务。核心问题...
基金程老师 1493
同城推荐
相关文章
回到顶部






