



 分享
 注册
 1分钟入驻>

 问一问


 身份认证
 首发回答
 官方评定为【优质回答】
你好,业绩短期承压, 研发加大投入。 公司 2023Q1-3 实现营收 1.72 亿元(同比-23.0%) , 剔除 2022 年同期主要 IVD 企业客户以及海外某重大客户因特殊原因采购培养基收入影响, 2023 年前三季度收入较上年同期稳中有升, 其中培养基收入上升超过 20%; 归母净利润 4318 万元(同比-48.0%) , 扣非归母净利润 3170 万元(同比-56.9%) , 业绩短期承压预计主要由于上年同期高基数及公司研发投入大幅增长等原因。 2023 年前三季度, 公司研发投入合计 3275 万元(同比+34.5%) , 占营收比例达 19.1%。
分季度看, 2023Q1/Q2/Q3 单季度分别实现营收 0.68/0.53/0.50 亿元, 分别同比-6.5%/-28.0%/-34.0%; 分别实现归母净利润 2419/1369/530 万元, 分别同比-4.3%/-51.2%/-82.2%, Q3 单季度剔除 2022 年同期主要 IVD 企业客户以及海外某重大客户因特殊原因采购培养基收入后较上年同期稳步上升,其中 CDMO 业务实现收入 1450 万元, 较上年同期实现双位数增长。
国信证券首席证券师张佳博团队给出的投资建议是:奥浦迈是国内培养基行业领军企业, 深耕蛋白抗体药物高端培养基, 将细胞培养产品与 CDMO 服务相整合, 形成“产品+服务”双向引流、 协同发展的商业模式。 公司培养基业务服务客户管线数量快速增长, 其中多个管线处于工艺变更及申报上市阶段, 未来上市后有望持续贡献业绩增量; 公司 CDMO 募投项目有望于 2023 年底前完成验证, 未来公司项目服务能力将进一步扩大至 Ph3 临床~商业化生产阶段, CDMO 业务竞争力有望提升。 预计公司 2023-2025 年收入分别为 2.43/3.32/4.59 亿元, 净利润分别为0.68/1.03/1.78 亿元, 目前股价对应 PE 分别为 100/66/34x。 结合绝对估值和相对估值, 我们认为公司的合理股价区间为 63.76~67.80 元, 相对目前股价有 7%~14%的上涨空间。 首次覆盖, 给予“增持”评级。
从技术层面看
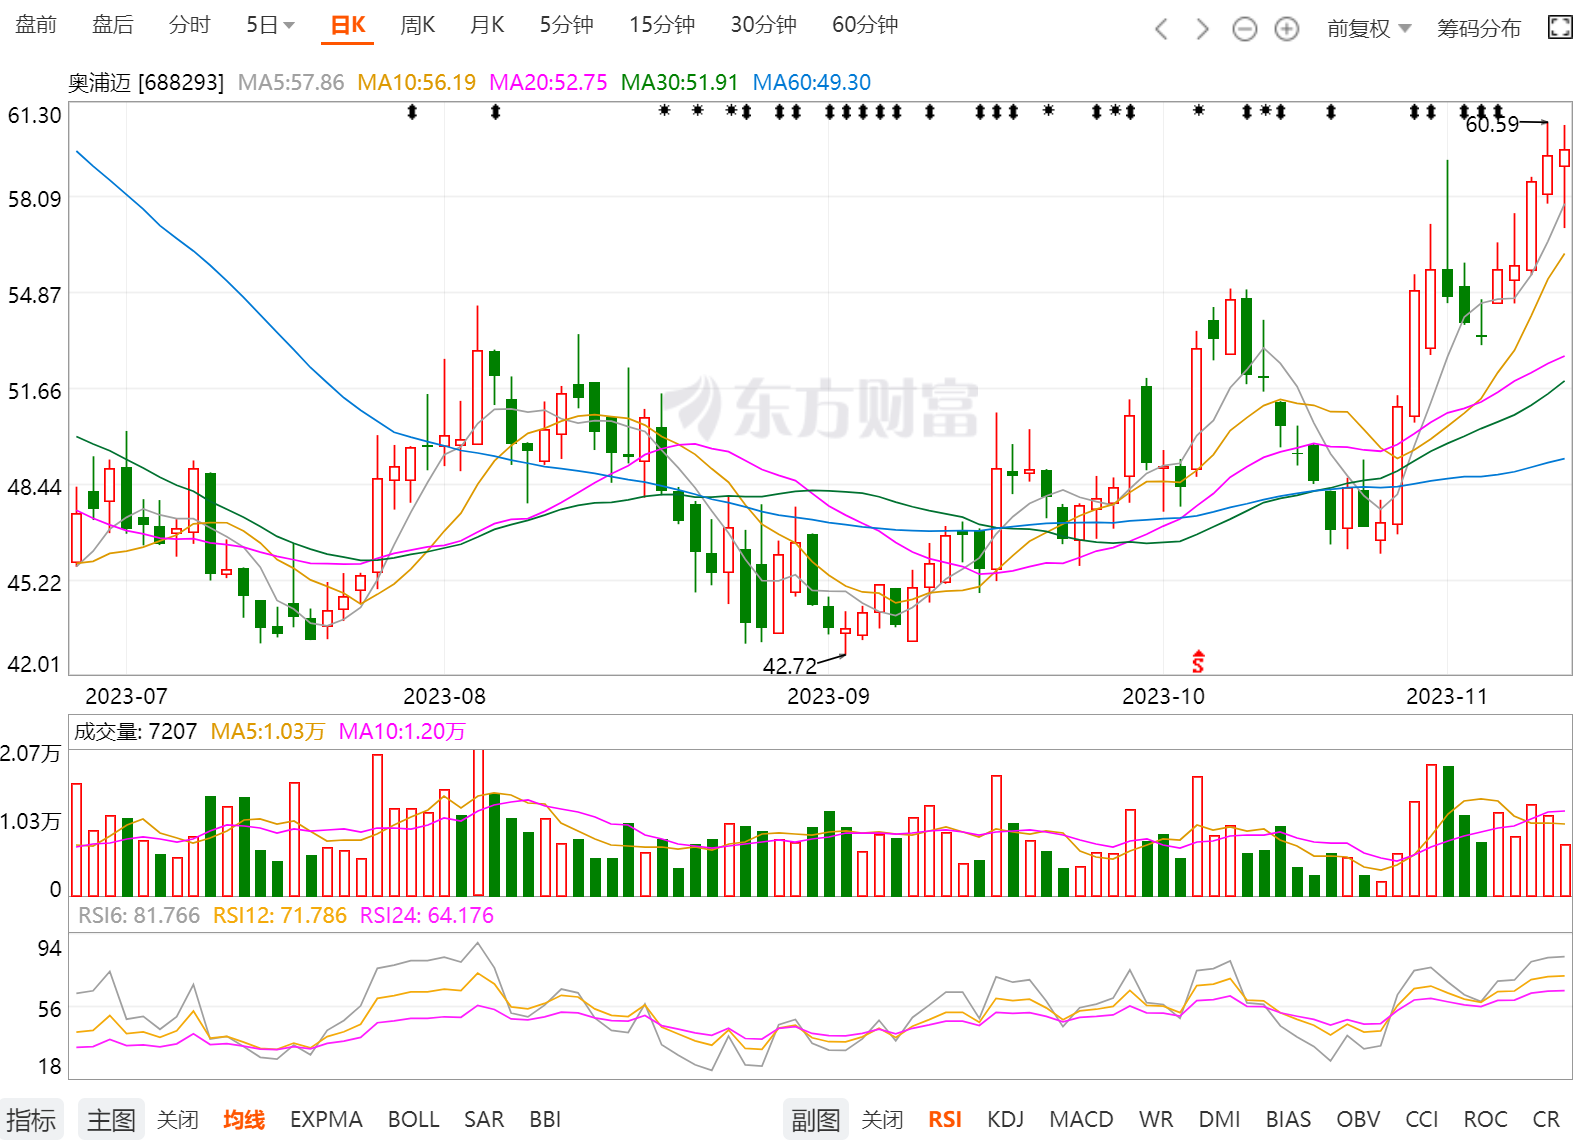
股价趋势短期处于反弹状态,中期处于震荡下行状态,可以持续关注。
希望以上内容可以帮到你,更多关于个股分析或者盘中热股分享,欢迎加我微信,进入我们的实战交流群,并观摩实盘高手挑战赛,与真正的高手互动。
发布于2023-11-14 00:15 杭州


 秒答
 关注
 分享
 追问

 踩
 举报


 337








 从业认证
 电话咨询
 +微信


 咨询

 18630917047








