



 分享
 注册
 1分钟入驻>

 问一问


 身份认证
 首发回答
 官方评定为【优质回答】
你好,2023年前三季度,公司实现营业收入35.35亿元,同比-10.1%;归母净利润1.00亿元,同比-56.3%;扣非归母净利润0.91亿元,同比-52.9%。Q3单季度来看,公司实现营业收入为13.11亿元,同比-14.9%,环比+1.9%;归母净利润0.34亿元,同比-31.9%,环比-32.5%;扣非归母净利润0.32亿元,同比-56.6%,环比-34.0%。公司前三季度期间费用率同比提升3.3pct,Q3单季度期间费用率同比提升5.77pct,环比提升3.81pct。
受连接器需求疲软及美国光伏客户订单推迟影响,公司收入有所下降;美国工厂进度低于预期,产能及订单未及时释放,低毛利率的国内订单占比提升,叠加期间费用率提升,公司归母净利润下滑明显。
浙商证券首席证券师张建民给出的投资建议是:虑到美国工厂进度推迟及市场竞争影响,我们调整公司2023-25年归母净利润为1.52、3.93、5.40亿元,对应PE43、17、12倍,维持“买入”评级。
从技术层面看
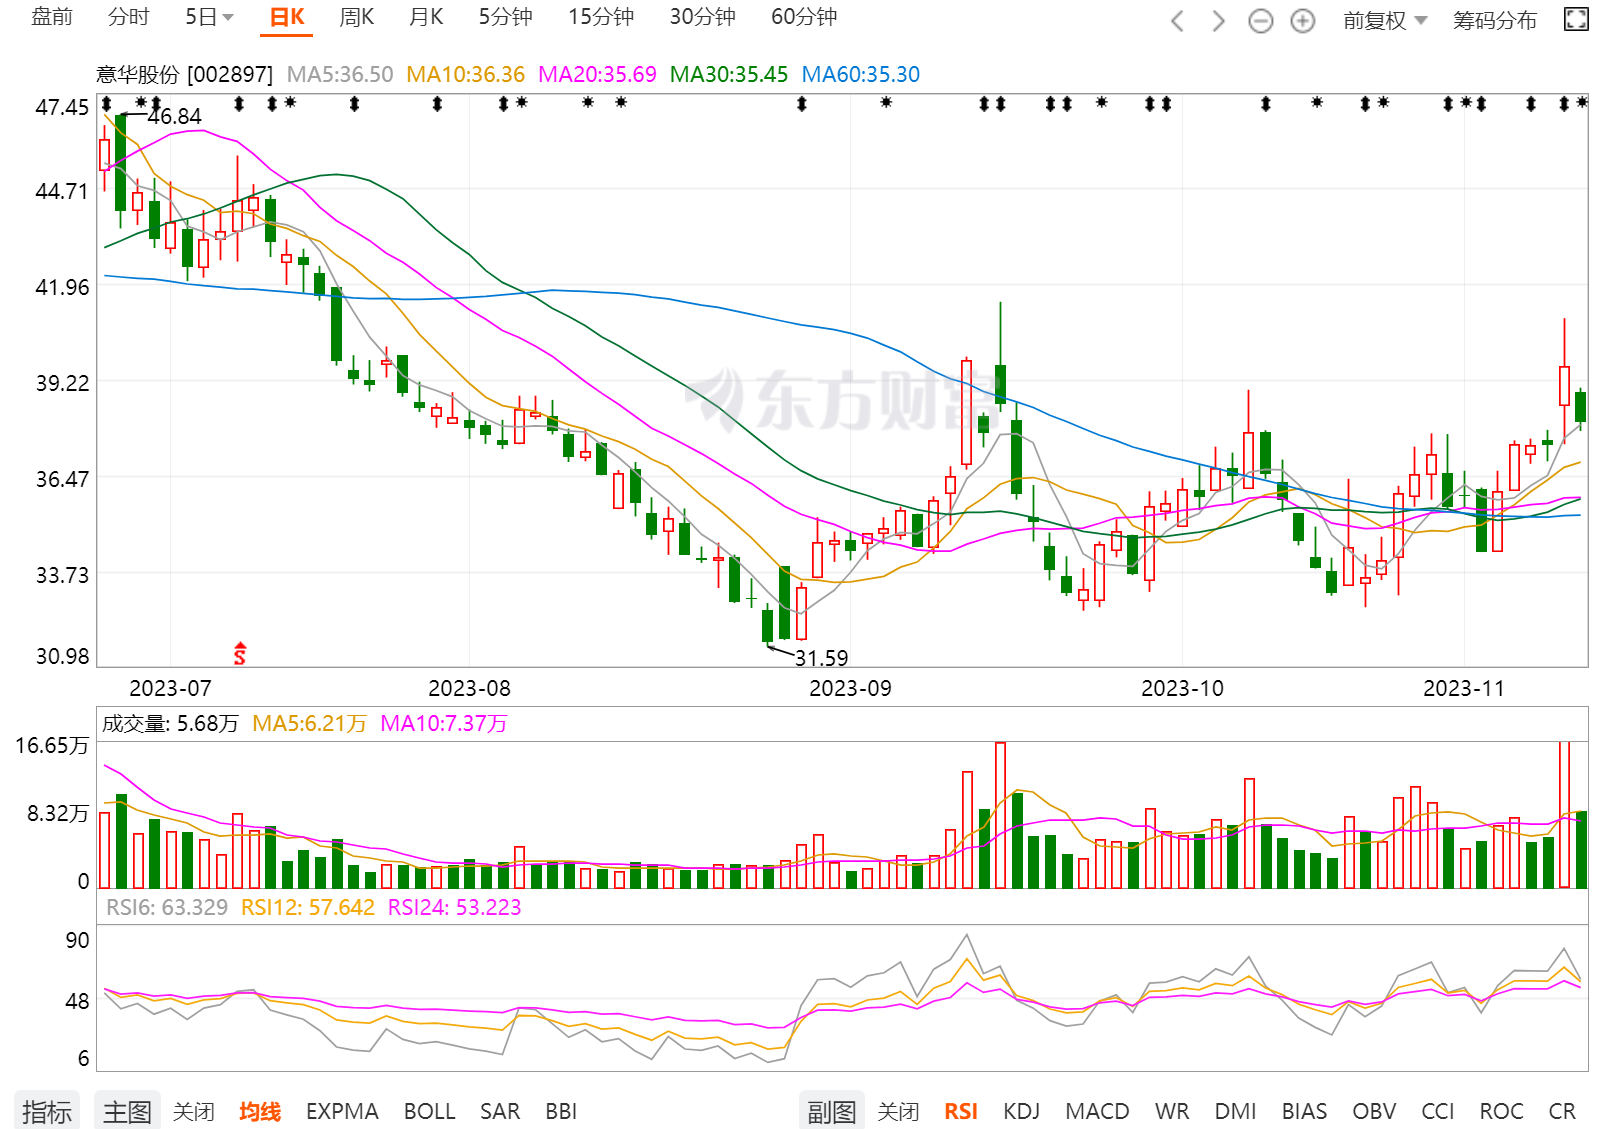
股价趋势短期处于反弹状态,中期处于震荡下行状态,可以持续关注。
希望以上内容可以帮到你,更多关于个股分析或者盘中热股分享,欢迎加我微信,进入我们的实战交流群,并观摩实盘高手挑战赛,与真正的高手互动。


 秒答
 关注
 分享

 踩
发布于2023-11-11 22:06 杭州
还有疑问?看看专业认证经理怎么说


资深小谢经理:
业绩不及预期会影响市场对上市公司未来盈利的判断,进而改变资金的配置意愿

资深苏经理:
可结合营收结构、业务布局的长期逻辑,分析股价的短期波动与长期价值关联



 18593








 企业认证
 电话咨询
 +微信


 咨询

 18630917047
 从业认证








